Cara Mengatur Keuangan Rumah Tangga yang Efektif agar Bebas Utang
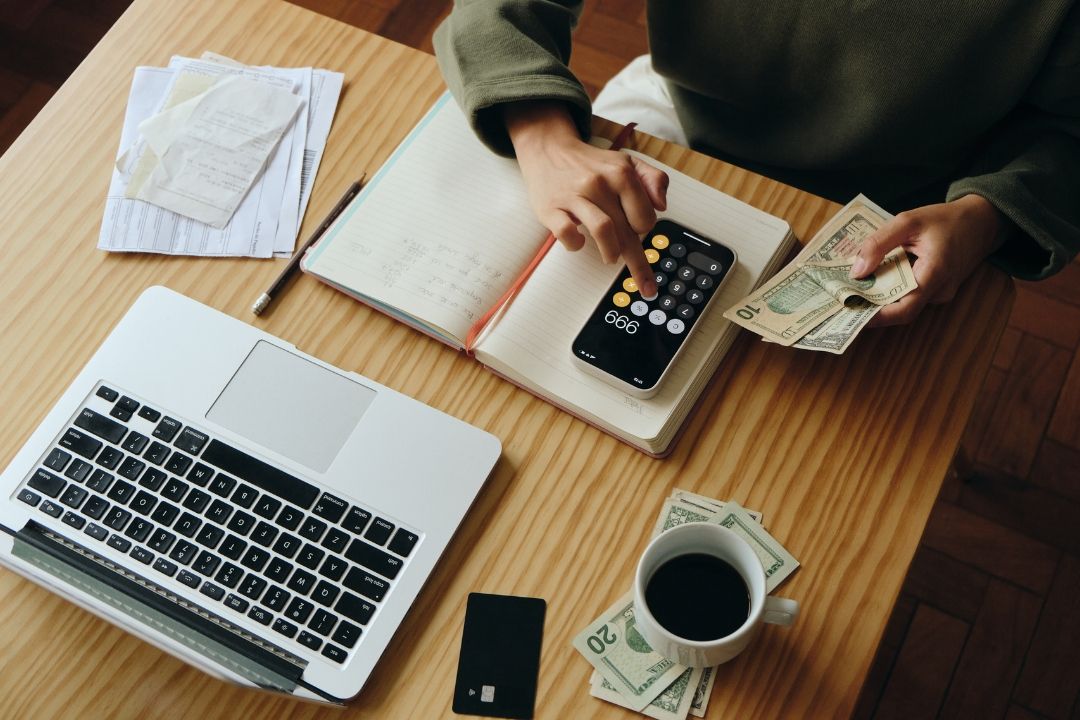
Pelajari cara mengatur keuangan rumah tangga yang efektif dan realistis. Mulai dari alur budgeting, alokasi dana darurat, hingga tips bebas dari jeratan utang.--Ist
PAPUA.DISWAY.ID - Mengatur keuangan rumah tangga bukan sekadar mencatat pemasukan dan pengeluaran setiap bulannya, melainkan tentang membangun fondasi stabilitas jangka panjang bagi keluarga. Masalah finansial sering kali menjadi pemicu utama gesekan dalam rumah tangga. Oleh karena itu, memiliki sistem pengelolaan keuangan yang transparan dan disiplin adalah kunci utama untuk menciptakan ketenangan mental sekaligus mencapai tujuan hidup bersama, baik itu kepemilikan rumah, dana pendidikan anak, maupun persiapan masa pensiun.
Langkah 1: Evaluasi Pendapatan dan Buat Anggaran Bulanan yang Realistis
Langkah awal yang krusial adalah mengetahui secara pasti total pendapatan bersih gabungan atau tunggal dalam satu bulan. Gunakan metode pembagian anggaran yang teruji, seperti rumus 50/30/20:
- 50% untuk Kebutuhan Pokok: Biaya tempat tinggal, listrik, air, bahan makanan, transportasi, dan cicilan wajib.
- 30% untuk Keinginan: Hiburan, langganan streaming, atau rekreasi keluarga.
- 20% untuk Tabungan dan Investasi: Dana darurat, investasi jangka panjang, dan pelunasan utang konsumtif.
Anggaran ini harus disesuaikan dengan kondisi riil keluarga agar tidak terasa terlalu kaku atau justru mudah dilanggar.
Langkah 2: Pisahkan Rekening Pengeluaran dan Rekening Tabungan
Kesalahan umum dalam mengelola keuangan adalah mencampuradukkan dana operasional harian dengan dana tabungan. Buatlah minimal dua rekening berbeda. Rekening pertama difokuskan untuk arus kas harian dan pembayaran tagihan, sementara rekening kedua dikunci khusus untuk tabungan dan investasi. Pemisahan ini secara psikologis akan mengurangi godaan untuk menggunakan uang tabungan demi keperluan konsumtif yang sifatnya mendadak atau impulsif.
Langkah 3: Prioritaskan Pembentukan Dana Darurat Keluarga
Ketidakpastian ekonomi atau musibah tak terduga bisa datang kapan saja. Memiliki dana darurat adalah harga mati bagi setiap rumah tangga. Idealnya, bagi keluarga yang sudah menikah, dana darurat yang harus terkumpul adalah minimal 6 kali pengeluaran bulanan jika belum memiliki anak, atau hingga 9 hingga 12 kali pengeluaran jika sudah memiliki tanggungan anak. Tempatkan dana darurat pada instrumen yang likuid dan aman, seperti rekening tabungan khusus atau reksa dana pasar uang.
Langkah 4: Kelola dan Lunasi Utang Secara Strategis
Tidak semua utang itu buruk, tetapi utang konsumtif berbunga tinggi adalah musuh utama keuangan keluarga. Jika Anda memiliki cicilan kartu kredit atau pinjaman online, gunakan metode debt avalanche (membayar utang dengan bunga tertinggi terlebih dahulu) atau debt snowball (membayar utang dari nominal yang paling kecil). Pastikan total cicilan utang bulanan tidak melebihi 30% dari total pendapatan bersih agar arus kas rumah tangga tetap sehat dan bernapas.
Langkah 5: Lakukan Evaluasi Keuangan Secara Berkala Bersama Pasangan
Pengelolaan keuangan rumah tangga adalah kerja sama tim. Jadwalkan waktu khusus setiap akhir bulan atau awal bulan untuk duduk bersama pasangan, mengevaluasi pengeluaran yang telah berlalu, dan merencanakan target finansial di bulan berikutnya. Komunikasi yang terbuka mengenai kondisi keuangan akan menumbuhkan rasa saling percaya serta meminimalisir kesalahpahaman dalam membelanjakan aset keluarga.
Sumber:
- Share: